כל מה שחשוב לדעת לפני שבוחרים
קופת גמל להשקעה היא אחת האפשרויות למי שרוצה להשקיע כסף בשוק ההון, אבל לשמור עליו נזיל וזמין. היא מאפשרת לבחור בין מסלולי השקעה שונים, לעבור ביניהם לאורך הדרך ולמשוך את הכסף כשצריך.
אבל הגמישות הזו לא אומרת שכל קופה או כל מסלול מתאימים לכל אחד. לפני שבוחרים קופת גמל להשקעה, כדאי להבין איך היא עובדת, מה היתרונות והמגבלות שלה, איך משווים בין קופות ומה באמת חשוב לבדוק מעבר לתשואה של השנה האחרונה.

בשורה התחתונה
- הכסף בקופת גמל להשקעה נזיל וניתן למשיכה מלאה או חלקית בכל עת.
- אפשר לעבור בין מסלולי השקעה ובין קופות גמל להשקעה בלי שהמעבר עצמו ייחשב אירוע מס.
- במשיכה כסכום חד פעמי משולם מס של 25% על הרווח הריאלי שנצבר – כלומר, הרווח לאחר התאמה לעליית מדד המחירים לצרכן.
- לאחר גיל 60, מי שבוחר לקבל את הכספים כקצבה ובכפוף לתנאים הקבועים בדין, יכול ליהנות מפטור ממס על הרווחים שנצברו בקופה. גם הקצבה המשולמת מכספים אלה פטורה ממס.
- בשנת 2026 תקרת ההפקדה היא 83,641 ₪ לאדם, בכל קופות הגמל להשקעה שעל שמו יחד.
- לפני שבוחרים קופה, כדאי לבחון יחד תשואות לאורך זמן, רמת סיכון, דמי ניהול, מסלולי השקעה ושירות.
מהי קופת גמל להשקעה?
קופת גמל להשקעה היא מוצר חיסכון והשקעה שמנוהל על ידי בית השקעות או חברת ביטוח. אפשר להפקיד אליו סכום חד פעמי, לבצע הפקדות קבועות או לשלב בין השניים, עד לתקרת ההפקדה השנתית.
הכסף מושקע בהתאם למסלול שנבחר. קיימים מסלולים ברמות סיכון שונות, ובהם מסלולים עם חשיפה גבוהה למניות, מסלולים כלליים, מסלולים עוקבי מדדים ואפשרויות נוספות שמשתנות בין הגופים המנהלים.
בשונה מחיסכון פנסיוני שמיועד בעיקר לגיל הפרישה, הכסף בקופת גמל להשקעה נשאר נזיל. אפשר למשוך את כולו או חלק ממנו גם לפני גיל הפרישה, ללא קנס יציאה. במקרה של משיכה כסכום חד פעמי, משולם מס רווחי הון על הרווח הריאלי שנצבר.
חשוב לזכור: קופת גמל להשקעה אינה פיקדון בנקאי. הכסף מושקע בשוק ההון, ולכן השווי שלו יכול לעלות וגם לרדת.
למי קופת גמל להשקעה יכולה להתאים?
קופת גמל להשקעה יכולה לשמש למטרות שונות: חיסכון לילדים, כסף שמיועד למטרה עתידית, חיסכון ארוך טווח או תוספת לחיסכון לקראת הפרישה.
אבל המוצר עצמו הוא רק חלק מההחלטה. לא פחות חשוב לבחור מסלול השקעה שמתאים למטרה ולטווח שבו צפוי להיות צורך בכסף.
ככל שהטווח קצר יותר, חשוב להביא בחשבון את האפשרות שיהיה צורך למשוך את הכסף דווקא בתקופה שבה השווקים נמצאים בירידה. בטווח ארוך יותר יש בדרך כלל יותר זמן להתמודד עם תנודתיות, אבל גם אז אין תשואה מובטחת.
לכן, לפני שבוחרים, כדאי להבין מה מטרת החיסכון, מתי צפוי להיות צורך בכסף ועד כמה תנודות בשווי ההשקעה מתאימות למצב ולצרכים שלך.
היתרונות המרכזיים של קופת גמל להשקעה
אחד היתרונות הבולטים הוא הנזילות. אין צורך להמתין למועד קבוע כדי לקבל את הכסף ואפשר לבצע משיכה מלאה או חלקית בכל עת.
יתרון נוסף הוא הגמישות לאורך הדרך. אפשר לעבור בין מסלולי השקעה בתוך הקופה, וגם להעביר את קופת הגמל להשקעה לגוף מנהל אחר, בלי שהמעבר עצמו ייחשב אירוע מס.
זה יתרון משמעותי במיוחד כשמשווים אותו למוצרים כמו פוליסת חיסכון: בתוך פוליסת חיסכון אפשר לעבור בין מסלולי השקעה ללא אירוע מס, אבל מעבר מחברת ביטוח אחת לאחרת מחייב פדיון של הפוליסה ונחשב אירוע מס. בקופת גמל להשקעה אפשר לנייד את הכסף בין חברות מנהלות בלי לשלם את המס במועד המעבר.
כך אפשר לשנות גוף מנהל בעקבות הבדלים בדמי הניהול, בשירות, במסלולים או בביצועים, בלי שחבות המס שנוצרה עד אותו רגע תהפוך לחסם בפני המעבר.
יש גם יתרון בדחיית המס. כל עוד לא מושכים את הכסף במשיכה שחייבת במס, הרווחים שנצברו נשארים בתוך החיסכון וממשיכים להיות מושקעים.
אפשר לחשוב על זה כעל "רווח על הרווח": אם ההשקעה צברה רווח והוא נשאר בקופה, גם הסכום הזה ממשיך להיות מושקע ויכול לצבור רווח נוסף בעתיד. הרעיון דומה לאפקט של ריבית דריבית, אבל כאן לא מדובר בריבית קבועה או מובטחת אלא בתשואה שתלויה בביצועי ההשקעות.
איך עובד המס בקופת גמל להשקעה?
במשיכה רגילה של הכסף כסכום חד פעמי משולם מס של 25% על הרווח הריאלי שנצבר.
מה זה רווח ריאלי? בפשטות, זה הרווח לאחר שמביאים בחשבון את עליית מדד המחירים לצרכן בתקופה. כלומר, המס אינו מחושב בהכרח על כל העלייה הנומינלית בשווי הקופה, אלא על הרווח שמעל השינוי הרלוונטי במדד.
כל עוד הכסף נשאר בקופה, מעבר בין מסלולי השקעה אינו יוצר אירוע מס. גם ניוד מקופת גמל להשקעה אחת לאחרת אינו נחשב אירוע מס.
אחרי גיל 60 יש אפשרות נוספת: בכפוף לתנאים הקבועים בדין, אפשר להעביר את הכספים לקופה משלמת קצבה ולקבל אותם כקצבה חודשית. במקרה כזה הרווחים שנצברו בקופת הגמל להשקעה פטורים ממס, וגם הקצבה המשולמת מכספים אלה פטורה ממס.
הפטור אינו ניתן רק מעצם ההגעה לגיל 60. אופן קבלת הכספים והעמידה בתנאים הקבועים בדין הם שקובעים את הטבת המס בפועל.
כמה אפשר להפקיד בקופת גמל להשקעה?
לקופת גמל להשקעה קיימת תקרת הפקדה שנתית שמתעדכנת מעת לעת.
בשנת 2026 התקרה היא 83,641 ₪ לכל אדם. אם קיימות כמה קופות גמל להשקעה על אותו שם, התקרה מתייחסת לסך כל ההפקדות אל כולן יחד ולא לכל קופה בנפרד.
אין חובה להפקיד את הסכום המלא. אפשר להפקיד סכום חד פעמי, סכומים קבועים לאורך השנה או שילוב ביניהם.
איך מבצעים השוואת קופות גמל להשקעה?
קל לפתוח טבלת תשואות ולבחור בקופה שנמצאת כרגע במקום הראשון. הבעיה היא שמיקום בתקופה אחת לא מספר את כל הסיפור.
כשמשווים קופות גמל להשקעה, כדאי להסתכל על כמה נתונים יחד.
תשואות הן חלק חשוב מההשוואה, אבל רצוי לבחון אותן לאורך מספר תקופות ובהשוואה למסלולים בעלי מדיניות השקעה דומה. קופה במסלול מנייתי וקופה במסלול עם חשיפה נמוכה יותר למניות אינן השוואה ישירה, גם אם שתיהן מופיעות באותה טבלה.
גם רמת הסיכון חשובה. תשואה גבוהה יותר בתקופה מסוימת יכולה להיות קשורה גם לחשיפה גבוהה יותר לנכסים תנודתיים. לכן השאלה אינה רק כמה הקופה הרוויחה, אלא באיזו רמת סיכון היא עשתה זאת והאם המסלול מתאים למטרה שלך.
כמה דמי הניהול באמת משנים?
גם הבדל שנראה קטן בדמי הניהול יכול להצטבר לאורך זמן.
לדוגמה בלבד, נניח סכום התחלתי של 100,000 ₪ שנשאר מושקע במשך 20 שנה, בתשואה שנתית ברוטו קבועה של 6%, ללא הפקדות או משיכות נוספות.
בדמי ניהול של 0.5% לשנה, הסכום לאחר 20 שנה יהיה כ־292 אלף ₪.
בדמי ניהול של 0.8% לשנה, הסכום יהיה כ־276 אלף ₪.
פער של 0.3% בדמי הניהול יוצר בדוגמה הזו פער של כ־16 אלף ₪ לאורך התקופה.
זו כמובן המחשה מתמטית בלבד ולא תחזית: התשואות בפועל משתנות, ודוגמה זו אינה מביאה בחשבון מס, אינפלציה או שינויים בדמי הניהול. אבל היא ממחישה למה לא כדאי להסתכל רק על תשואה – גם העלות משנה את מה שנשאר בחיסכון לאורך זמן.
כדאי לבדוק גם את מגוון מסלולי ההשקעה ואת השירות: האם המידע ברור, האם קל לבצע פעולות ואילו אפשרויות קיימות אם בהמשך יהיה צורך לשנות מסלול או לעבור לגוף אחר.
מה כדאי להשוות?
פרמטר | מה כדאי לבדוק |
תשואות | ביצועים לאורך מספר תקופות ובהשוואה למסלולים דומים |
רמת סיכון | מידת התנודתיות והחשיפה לנכסים שונים |
דמי ניהול | כמה נגבה מהחיסכון ואיך זה משתווה לחלופות |
מסלולי השקעה | האם קיימות אפשרויות שמתאימות לצרכים הנוכחיים והעתידיים |
שירות ודיגיטל | כמה קל להבין את המידע ולבצע פעולות |
ביצועים ביחס לשוק | לא רק הדירוג הנוכחי, אלא התמונה לאורך זמן |
מהי קופת גמל להשקעה מומלצת?
אין קופת גמל להשקעה אחת שמתאימה לכולם.
הראל, מיטב, מור, הפניקס, אנליסט, כלל, מנורה מבטחים, אלטשולר שחם, ילין לפידות וגופים נוספים מנהלים קופות גמל להשקעה ומציעים מסלולים שונים.
אבל שם החברה לבדו לא אומר אם קופה מסוימת מתאימה לך. גם המקום הראשון בטבלת התשואות היום אינו מבטיח שהקופה תמשיך להוביל בעתיד.
בחירה טובה יותר מתחילה בהשוואה בין מסלולים דומים ובהסתכלות על מכלול הנתונים: טווח החיסכון, רמת הסיכון, התשואות לאורך זמן, דמי הניהול והשירות.
קופת גמל להשקעה, פוליסת חיסכון או פיקדון?
שלושת המוצרים מאפשרים לשמור כסף נזיל יחסית, אבל פועלים בצורה שונה:
מוצר | מה מאפיין אותו | מעבר בין גופים |
קופת גמל להשקעה | השקעה בשוק ההון, תקרת הפקדה שנתית ואפשרות להטבת מס בקצבה לאחר גיל 60 | אפשר לנייד בין חברות מנהלות ללא אירוע מס |
פוליסת חיסכון | השקעה בשוק ההון באמצעות חברת ביטוח, ללא תקרת הפקדה שנתית כמו בקופת גמל להשקעה | מעבר בין מסלולים באותה חברה אינו אירוע מס, אבל מעבר לחברת ביטוח אחרת מחייב פדיון ונחשב אירוע מס |
פיקדון בנקאי | הריבית והתקופה נקבעות מול הבנק, ללא חשיפה ישירה לתנודות שוק ההון | לא מדובר במוצר שמניידים בין גופים; פתיחת פיקדון בבנק אחר היא התקשרות חדשה |
ההבדל בניוד חשוב במיוחד. אם יש קופת גמל להשקעה בגוף מסוים ובהמשך נמצאת קופה אחרת שנראית מתאימה יותר, אפשר לעבור אליה בלי לשלם באותו שלב מס על הרווחים שכבר נצברו.
בפוליסת חיסכון, לעומת זאת, מעבר לחברת ביטוח אחרת מחייב פדיון, ולכן יכול ליצור תשלום מס כבר בזמן המעבר. המשמעות היא שלמס יש פוטנציאל להפוך לחלק מהשיקול אם וכאשר רוצים להחליף גוף מנהל.
קרן פנסיה ממלאת תפקיד אחר. היא מיועדת בראש ובראשונה לחיסכון לגיל הפרישה וכוללת בדרך כלל גם כיסויים ביטוחיים, ולכן קופת גמל להשקעה אינה תחליף אוטומטי לפנסיה.
טעויות שכדאי להימנע מהן
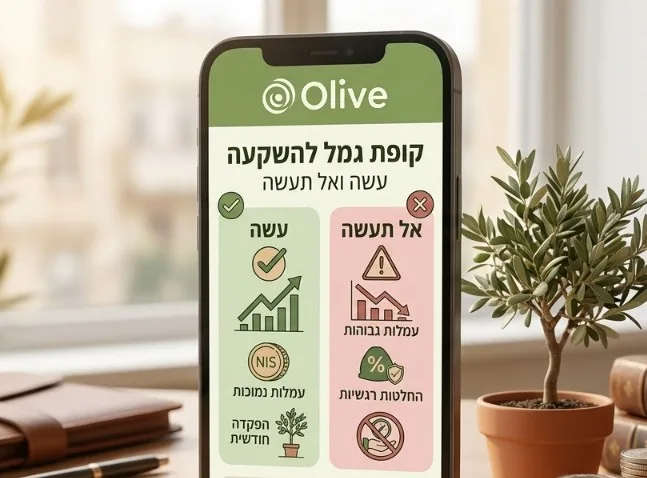
אחת הטעויות הנפוצות היא לבחור קופה רק בגלל תשואה גבוהה בתקופה קצרה. תשואות עבר הן מידע חשוב, אבל הן אינן מבטיחות מה יקרה בעתיד.
טעות אחרת היא להשוות מסלולים ברמות סיכון שונות כאילו מדובר באותה השקעה. גם התעלמות מדמי הניהול יכולה לשנות את התמונה.
וכדאי לזכור שהבחירה אינה החלטה חד פעמית לכל החיים. מטרות משתנות, השוק משתנה והמסלולים משתנים. לכן הגיוני לבדוק מדי פעם אם הקופה והמסלול עדיין מתאימים למה שצריך מהחיסכון.
איך Olive עוזרת לעשות סדר בקופות ובחסכונות?
קופת גמל להשקעה היא בדרך כלל רק חלק אחד מתוך התמונה הפיננסית.
יכולות להיות לצידה קרן פנסיה, קרן השתלמות, קופות גמל אחרות וביטוחים שמנוהלים בגופים שונים. כשהמידע מפוזר, קשה יותר להבין מה קורה בכל מוצר ואיך הוא נראה ביחס לאפשרויות אחרות בשוק.
Olive היא פלטפורמה מתקדמת שמרכזת במקום אחד את המוצרים שקיימים במערכת, מציגה את הנתונים בצורה ברורה ומשווה אותם מול השוק.
כך אפשר לראות לא רק כמה כסף נמצא בקופה, אלא גם איך היא מתפקדת ביחס לקופות אחרות באותה קטגוריה, מה קורה עם דמי הניהול והאם קיימות הזדמנויות שכדאי לבדוק.
וזה בדיוק המקום שבו האפשרות לנייד קופת גמל להשקעה בלי ליצור אירוע מס הופכת משמעותית: אם ההשוואה מצביעה על קופה אחרת שכדאי לבדוק, המס שנצבר על הרווחים אינו חייב לעצור את האפשרות לעבור.
לדוגמה, אם קופה מסוימת מדורגת נמוך ביחס לקופות אחרות באותה קטגוריה, אפשר לראות את ההשוואה ולהבין אילו חלופות קיימות. זה לא אומר שחייבים לעבור. המטרה היא שהמידע יהיה ברור מספיק כדי שאפשר יהיה לקבל החלטה.
כאשר מזוהה הזדמנות לשיפור ובוחרים לפעול, Olive מאפשרת להתקדם מההשוואה גם לביצוע ולטיפול בתהליך. לאחר מכן אפשר להמשיך לעקוב אחר התיק והנתונים שמתעדכנים במערכת.
זו האופטימיזציה ש-Olive מאפשרת: לא לרדוף באופן אוטומטי אחרי המקום הראשון בטבלה, אלא לראות את המוצרים הקיימים, להשוות אותם על בסיס נתונים, להבין איפה כדאי לבדוק אפשרות לשיפור ולהחליט מה נכון לעשות.
לסיכום, קופת גמל להשקעה משלבת השקעה בשוק ההון עם נזילות וגמישות: אפשר למשוך את הכסף כשצריך, לשנות מסלול ולנייד את הקופה בין גופים בלי ליצור אירוע מס במועד המעבר.
לכך מצטרפת אפשרות להטבת מס משמעותית אחרי גיל 60 למי שבוחר לקבל את הכספים כקצבה ועומד בתנאים הקבועים בדין.
אבל הבחירה בקופה לא צריכה להתבסס רק על תשואה או על המקום שלה בטבלה היום.
כדאי להסתכל על התמונה הרחבה: למה הכסף מיועד, לכמה זמן, איזו רמת סיכון מתאימה, כמה משלמים בדמי ניהול ואיך הקופה מתפקדת לאורך זמן ביחס לחלופות דומות.
וכשאפשר לראות את הנתונים במקום אחד ולהשוות אותם בצורה ברורה, קל יותר להבין מה יש, מה שווה לבדוק והאם קיימת הזדמנות לשיפור.

שאלות נפוצות
איך פותחים קופת גמל להשקעה?
כן. הכספים נזילים ואפשר למשוך אותם באופן מלא או חלקי ללא קנס יציאה. במשיכה כסכום חד פעמי יחול מס של 25% על הרווח הריאלי שנצבר, בהתאם להוראות הדין.
האם אפשר למשוך כסף מקופת גמל להשקעה בכל עת?
אלה מוצרים בעלי מטרות שונות. קרן פנסיה מיועדת בראש ובראשונה לחיסכון לגיל הפרישה וכוללת בדרך כלל גם כיסויים ביטוחיים. קופת גמל להשקעה היא מוצר חיסכון והשקעה נזיל. במקרים רבים הם יכולים להתקיים זה לצד זה.
מהי תקרת ההפקדה לקופת גמל להשקעה בשנת 2026?
אפשר לפתוח קופת גמל להשקעה דרך חברה מנהלת, בית השקעות או גורם מקצועי רלוונטי. אפשר לבחור בין הפקדה חד פעמית, הפקדות שוטפות או שילוב ביניהן, עד לתקרת ההפקדה השנתית.
האם מעבר בין קופות גמל להשקעה מחייב בתשלום מס?
אפשר לפתוח קופת גמל להשקעה דרך חברה מנהלת, בית השקעות או גורם מקצועי רלוונטי. אפשר לבחור בין הפקדה חד פעמית, הפקדות שוטפות או שילוב ביניהן, עד לתקרת ההפקדה השנתית.
מה קורה אחרי גיל 60?
אפשר לפתוח קופת גמל להשקעה דרך חברה מנהלת, בית השקעות או גורם מקצועי רלוונטי. אפשר לבחור בין הפקדה חד פעמית, הפקדות שוטפות או שילוב ביניהן, עד לתקרת ההפקדה השנתית.
האם קופת גמל להשקעה עדיפה על פנסיה?
אפשר לפתוח קופת גמל להשקעה דרך חברה מנהלת, בית השקעות או גורם מקצועי רלוונטי. אפשר לבחור בין הפקדה חד פעמית, הפקדות שוטפות או שילוב ביניהן, עד לתקרת ההפקדה השנתית.