גובה ההפקדות, מסלול ההשקעה, דמי הניהול והחלטות בנוגע למשיכה יכולים להשפיע על הסכום שיצטבר לאורך השנים ועל הטבות המס שניתן לנצל, בכפוף לתנאים ולתקרות הקבועים בחוק.
קרן השתלמות: מה חשוב לדעת לפני שמתחילים?
קרן השתלמות היא מכשיר חיסכון לטווח בינוני לשכירים ולעצמאים. הכספים שמופקדים לקרן מושקעים בשוק ההון בהתאם למסלול ההשקעה שנבחר.
אחד היתרונות המרכזיים שלה הוא הטבות המס. בכפוף לתקרות ולתנאים הקבועים בחוק, ניתן ליהנות מפטור ממס רווחי הון על רווחים שמקורם בהפקדות המוטבות. לעצמאים עשויה להיות גם הטבת מס על חלק מההפקדה, בהתאם לתנאים הקבועים בדין.
ברוב המקרים, לאחר 6 שנים ממועד ההפקדה הראשונה הקרן הופכת לנזילה, וניתן למשוך את הכספים בהתאם לכללים. העובדה שאפשר למשוך את הכסף אינה אומרת שבהכרח כדאי לעשות זאת מיד.
קרן השתלמות: 4 דברים שכדאי לעשות
1. לבדוק שמנצלים את הטבות המס הרלוונטיות
אחד היתרונות המרכזיים של קרן השתלמות הוא האפשרות ליהנות מהטבות מס. התקרות והכללים משתנים לפי מעמד החוסך ומתעדכנים מעת לעת, ולכן כדאי להכיר את התקרה הרלוונטית ולבדוק מה משמעות ההפקדות בפועל.
לעצמאים, שקובעים בעצמם את גובה ההפקדה, הבדיקה הזו חשובה במיוחד. לשכירים, גובה ההפקדות תלוי בין היתר בהסדר מול המעסיק ובתנאי ההעסקה.
למה זה חשוב? אם קיימת אפשרות להפקיד במסגרת הטבה ולא משתמשים בה, ייתכן שחלק מהטבת המס הזמינה אינו מנוצל. מנגד, לא כל הפקדה מעבר לסכום מסוים נהנית מאותן הטבות, ולכן לא נכון להניח שיותר תמיד עדיף.
עם Olive אפשר לראות את קרן ההשתלמות לצד שאר החסכונות ולקבל תמונה מסודרת של הנתונים הקיימים במערכת. את הזכאות האישית להטבות מס ואת גובה ההפקדה המתאים כדאי לבדוק מול גורם מקצועי מתאים.
בקיצור: כדאי להכיר את תקרות המס הרלוונטיות ולבדוק איך ההפקדות בפועל משתלבות בהן.
2. להתאים את מסלול ההשקעה לאופק החיסכון ולרמת הסיכון
קרן השתלמות לא חייבת להישאר במסלול שבו נפתחה. קיימים מסלולים שונים, ובהם מסלולי מניות, אג"ח, מסלולים כלליים ומסלולים עוקבי מדדים. לכל מסלול מאפייני השקעה ורמת סיכון שונים.
המסלול שמתאים לאדם אחד לא בהכרח מתאים לאחר. בין היתר, כדאי להביא בחשבון את אופק החיסכון, המטרה של הכסף, רמת הסיכון שמתאימה והיכולת להתמודד עם תנודות בשוק.
ככל שאופק ההשקעה ארוך יותר, יש בדרך כלל יותר זמן להתמודד עם תנודות בדרך. אבל זה לא אומר שמסלול בסיכון גבוה מתאים אוטומטית לכל חיסכון ארוך טווח.
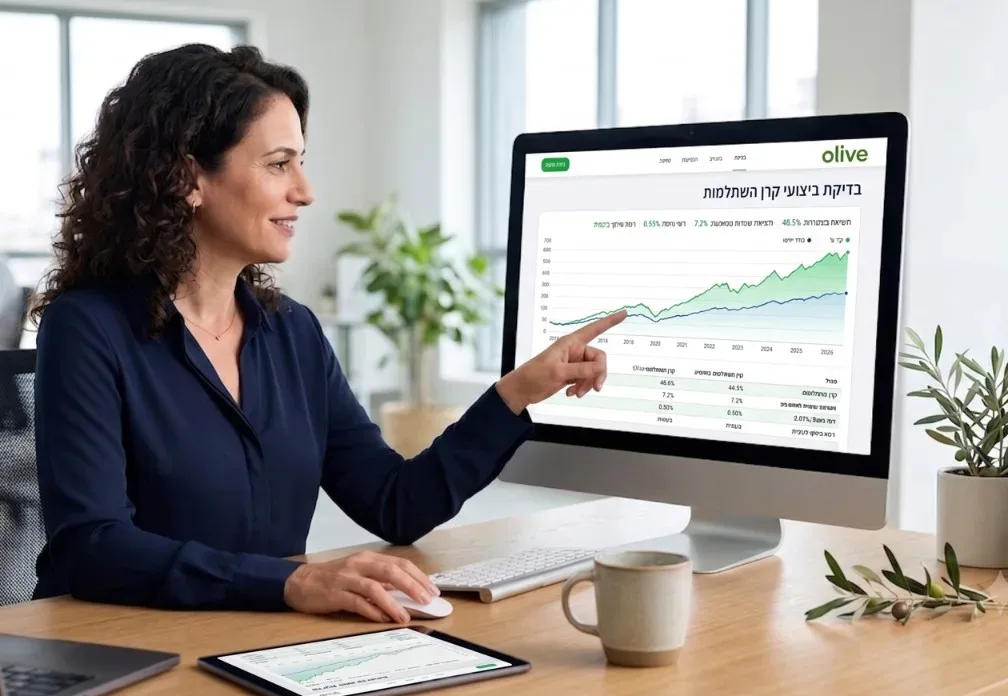
Olive מאפשרת לראות את נתוני החיסכון במקום אחד, להשוות בין אפשרויות ולבחון את ביצועי הקרן ביחס לקרנות אחרות באותה קטגוריה. המטרה היא לא לרדוף אחרי המסלול שעלה הכי הרבה לאחרונה, אלא לקבל החלטה על בסיס תמונה רחבה יותר.
3. לפני משיכה, לבדוק אפשרות להלוואה על חשבון הקרן
כשצריך כסף נזיל, אחת האפשרויות היא למשוך כסף מקרן השתלמות שכבר הפכה לנזילה. לפני המשיכה, כדאי לבדוק אם הגוף המנהל מציע גם הלוואה כנגד הכספים שנצברו בקרן.
גופים מנהלים רבים מציעים הלוואות כאלה בכפוף לתנאים שלהם. מאחר שהכספים בקרן משמשים כבטוחה, תנאי ההלוואה עשויים להיות שונים מחלופות אשראי אחרות. הכסף עצמו אינו נמשך מהקרן לצורך קבלת ההלוואה ולכן נשאר מושקע, אך ההלוואה כרוכה בריבית, בהחזרים ובסיכון שצריך להביא בחשבון.
הלוואה אינה בהכרח עדיפה על משיכה. צריך להשוות את הריבית, תקופת ההחזר, יכולת ההחזר והחלופות הקיימות. את תנאי ההלוואה המדויקים יש לבדוק מול הגוף המנהל.
Olive עוזרת לראות את מצב הקרן כחלק מתמונת החיסכון הכוללת. ההחלטה אם למשוך, לקחת הלוואה או לבחור חלופה אחרת צריכה להתבסס גם על הצורך בכסף ועל התנאים האישיים.
4. להשוות דמי ניהול ותשואות לאורך זמן
פער של כמה עשיריות האחוז בדמי הניהול יכול להיראות קטן, וגם פער בתשואה בשנה אחת לא תמיד נראה דרמטי. בחיסכון שנשאר מושקע במשך שנים, ההבדלים יכולים להצטבר לסכומים משמעותיים.
לכן כדאי לבצע מדי פעם השוואה בין קרנות השתלמות ולבחון כמה פרמטרים יחד: דמי ניהול, ביצועים לאורך זמן, מסלול ההשקעה ורמת הסיכון. חשוב להשוות בין מסלולים דומים ולא לבחור קרן רק מפני שהובילה בתקופה קצרה. תשואות עבר אינן מבטיחות תשואות בעתיד.
Olive מרכזת את נתוני החיסכון ומאפשרת להשוות את הקרן לחלופות בשוק, כולל ביצועים ודמי ניהול. אם עולה אפשרות שנראית מתאימה יותר, אפשר לבחון מעבר לקרן אחרת. ניוד בין גופים מתבצע ללא משיכת הכסף לחשבון הבנק, ובכפוף לכללים הוותק שנצבר נשמר.
קרן השתלמות: 4 דברים שלא כדאי לעשות
1. לא למהר למשוך את הכסף ברגע שהקרן הופכת לנזילה
אחרי 6 שנים הקרן עשויה להפוך לנזילה. המשמעות היא שאפשר למשוך את הכסף, לא שחייבים לעשות זאת.
כל עוד הכסף נשאר בקרן, הוא ממשיך להיות מושקע ויכול לצבור תשואה או הפסד בהתאם לביצועי ההשקעות. הרווחים הזכאים להטבת המס ממשיכים ליהנות ממנה בכפוף לתנאים ולתקרות הקבועים בחוק.
נכנס כאן גם אפקט הריבית דריבית: רווחים שנצברו ונשארו מושקעים יכולים לייצר רווחים נוספים לאורך זמן. כמובן, השקעה בשוק ההון יכולה גם לרדת, ולכן אין כאן הבטחה לתוצאה.
לפני משיכה כדאי לשאול מה מטרת הכסף והאם יש בו צורך עכשיו. אם אין שימוש מיידי, השארת הכסף בקרן היא אחת האפשרויות שכדאי לבחון.
2. לא להישאר במסלול רק מתוך הרגל
קל להצטרף לקרן דרך מקום העבודה ולהישאר באותו מסלול במשך שנים. אלא שמצב החיים משתנה: ההכנסה, המטרות, אופק החיסכון והיכולת להתמודד עם תנודתיות יכולים להשתנות לאורך הדרך.
לכן כדאי לבדוק מדי פעם באיזה מסלול נמצאת הקרן והאם הוא עדיין מתאים למטרה ולאופק החיסכון. שינוי מסלול אינו החלטה שצריך לקבל רק בגלל ביצועים של תקופה קצרה, אלא כחלק מבחינה רחבה יותר.
Olive מרכזת את נתוני הקרנות ומאפשרת לעקוב אחר הביצועים ולראות את מצב החיסכון בצורה ברורה יותר, כך שקל יותר לזהות מה שווה בדיקה.
3. לא לקבל החלטות מתוך פאניקה בזמן ירידות בשווקים
לראות את החיסכון יורד זה לא נעים, ובתקופות של ירידות קל לרצות לשנות מסלול או לצאת מהשוק מיד.
אבל שינוי מסלול או משיכת כסף אחרי ירידות עלולים לגרום לקבלת החלטה בעיקר על בסיס מה שכבר קרה בשוק. הקטנת החשיפה לשוק לאחר ירידות עלולה גם לגרום לפספוס חלק מהעליות אם השוק יתאושש.
זה לא אומר שאסור לשנות מסלול. לפעמים שינוי בהחלט יכול להיות נכון. ההחלטה צריכה להתבסס על המטרות, אופק ההשקעה ורמת הסיכון המתאימה, ולא רק על מה שקרה בשוק בשבוע או בחודש האחרון.
נתונים, השוואות ותמונה רחבה יותר יכולים לעזור לקבל החלטה שקולה יותר במקום להגיב ללחץ רגעי.
4. לא לפתוח קרן חדשה לפני בדיקת הוותק של הקרנות הקיימות
מעבר בין מקומות עבודה או פתיחת קרן נוספת יכולים ליצור כמה חשבונות של קרנות השתלמות. לפני משיכה או שינוי, כדאי לראות אילו קרנות כבר קיימות ומה הוותק ומצב הנזילות של כל אחת מהן.
במצבים מסוימים ניתן להשתמש בוותק של קרן השתלמות נזילה לצורך משיכת כספים מקרן נוספת. האפשרות מוכרת כ"החלת ותק" או "השלכת ותק".
זו אינה פעולה אוטומטית והיא כפופה לתנאים מהותיים, בין היתר בנוגע למעמד החשבונות, להפקדות מקבילות ולמשיכות קודמות מהקרן הוותיקה. גם אופן המשיכה כפוף לכללים. לכן לפני שמסתמכים על הוותק של קרן אחרת, חשוב לבדוק את הזכאות ואת התהליך מול הגוף המנהל.
היתרון של ריכוז הקרנות במקום אחד הוא שקל יותר לראות אילו חשבונות קיימים ומה מצבם לפני שמקבלים החלטה.
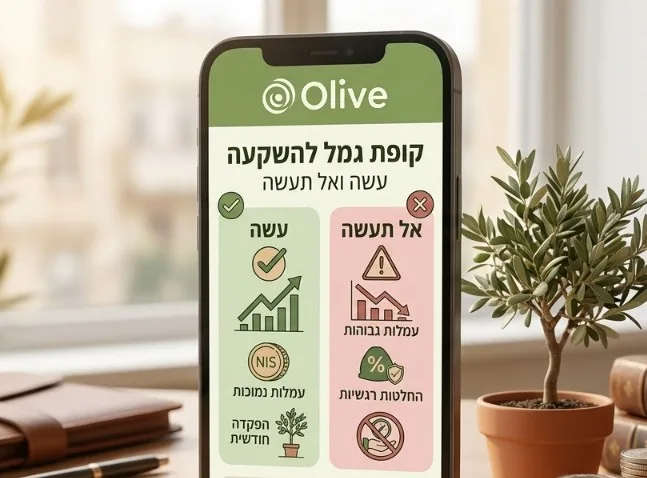
תעשה | אל תעשה |
לבדוק את הטבות המס הרלוונטיות ואת ההפקדות בפועל | לא להניח שכל הפקדה נהנית מאותן הטבות מס |
לבחון אם מסלול ההשקעה עדיין מתאים לאופק ולרמת הסיכון | לא להישאר במסלול רק מתוך הרגל או לרדוף אחרי ביצועים קצרים |
לפני משיכה, לבדוק את כל האפשרויות ואת התנאים שלהן | לא למהר למשוך כסף רק מפני שהקרן נזילה |
להשוות דמי ניהול וביצועים לאורך זמן בין מסלולים דומים | לא לקבל החלטות מתוך פאניקה או לפי תשואה של שנה אחת |
איך Olive יכולה לעזור לך לנהל נכון את קרן ההשתלמות?
קרן השתלמות יכולה ללוות את החיסכון במשך שנים, ולכן השאלה אינה רק כמה כסף הצטבר בה, אלא גם באיזה מסלול הוא מושקע, כמה משלמים בדמי ניהול ואיך הקרן מתפקדת ביחס לחלופות דומות.
עם Olive אפשר לרכז את החסכונות במקום אחד, לראות את קרנות ההשתלמות לצד מוצרים נוספים ולהשוות נתונים כמו ביצועים ודמי ניהול. כך קל יותר לזהות נושאים ששווה לבדוק ולהבין אילו אפשרויות קיימות.
אם עולה צורך לבחון מעבר לקרן אחרת, אפשר להתקדם בתהליך דרך Olive בהתאם לשירות ולמוצר הפעילים. המטרה היא לא לתת לקרן להתנהל במשך שנים על אוטומט, אלא להבין מה קורה עם הכסף ולקבל החלטות על בסיס מידע.
כך שומרים על קרן ההשתלמות בתמונה לאורך זמן
לא צריך לבדוק את קרן ההשתלמות בכל יום. כן כדאי לחזור אליה מדי פעם ולבחון את ההפקדות, מסלול ההשקעה, דמי הניהול והביצועים לאורך זמן. כשהקרן הופכת לנזילה, שווה לבדוק מה באמת צריך מהכסף לפני שמושכים אותו.
בדיקה תקופתית והשוואה בין חלופות לא מבטיחות תשואה טובה יותר, אבל הן עוזרות לקבל החלטות מתוך תמונה ברורה יותר ולא מתוך הרגל, לחץ או מידע חלקי.
שאלות נפוצות
מתי קרן השתלמות הופכת לנזילה?
ברוב המקרים קרן השתלמות הופכת לנזילה לאחר 6 שנים ממועד ההפקדה הראשונה. קיימים מקרים שבהם ניתן למשוך כספים מוקדם יותר בהתאם לתנאים הקבועים בדין.
האם כדאי למשוך קרן השתלמות אחרי 6 שנים?
לא בהכרח. נזילות נותנת אפשרות למשוך, אך אין חובה לעשות זאת. אם הכסף נשאר בקרן, הוא ממשיך להיות מושקע, והטבות המס הרלוונטיות נשמרות בכפוף לתנאים ולתקרות.
האם אפשר לעבור מקרן השתלמות אחת לאחרת בלי לאבד את הוותק?
ככלל, אפשר לנייד קרן השתלמות בין גופים מנהלים בלי למשוך את הכסף לחשבון הבנק, והוותק שנצבר נשמר בהתאם לכללים החלים על הניוד.
איך משווים בין קרנות השתלמות?
כדאי להשוות בין מסלולי השקעה דומים ולבחון כמה פרמטרים יחד: תשואות לאורך זמן, דמי ניהול, רמת סיכון ומאפייני המסלול. תשואה גבוהה בעבר אינה מבטיחה תשואה גבוהה בעתיד.
האם אפשר לקחת הלוואה על חשבון קרן השתלמות?
במקרים רבים גופים מנהלים מציעים הלוואות כנגד הכספים שנצברו בקרן, בהתאם למדיניות ולתנאים שלהם. לפני לקיחת הלוואה חשוב להשוות את הריבית והתנאים ולוודא שההחזר מתאים ליכולת הכלכלית.
האם אפשר לשנות מסלול השקעה בקרן השתלמות?
כן, בכפוף למסלולים שמציע הגוף המנהל. לפני שינוי כדאי לבחון את רמת הסיכון, אופק החיסכון והמטרה של הכסף, ולא לבחור מסלול רק לפי הביצועים האחרונים שלו.
מה משפיע על דמי הניהול בקרן השתלמות?
דמי הניהול יכולים להשתנות בין גופים ובין חוסכים. גם היקף החיסכון והסדרים דרך מקום העבודה עשויים להשפיע על התנאים. לכן כדאי לבדוק מדי פעם כמה משלמים ולהשוות מול חלופות.